

¡Hola, cazadividendos! El crowdlending consiste en prestar dinero a través de una plataforma online, a cambio de un interés periódico y la devolución del capital al vencimiento. Maclear financia proyectos empresariales con colateral de por medio y anuncia tipos de hasta el 16%. Mintos compite en ese mismo terreno, y Urbanitae y Civislend se mueven en otro, centradas en financiación inmobiliaria.
Maclear se enfoca en empresas de Europa del Este y actúa como Collateral Agent si hay que ejecutar una garantía. Mintos, la plataforma más grande del sector, agrupa varios productos distintos en una sola cuenta. Y Urbanitae y Civislend financian proyectos inmobiliarios en España, ambas reguladas por la CNMV.
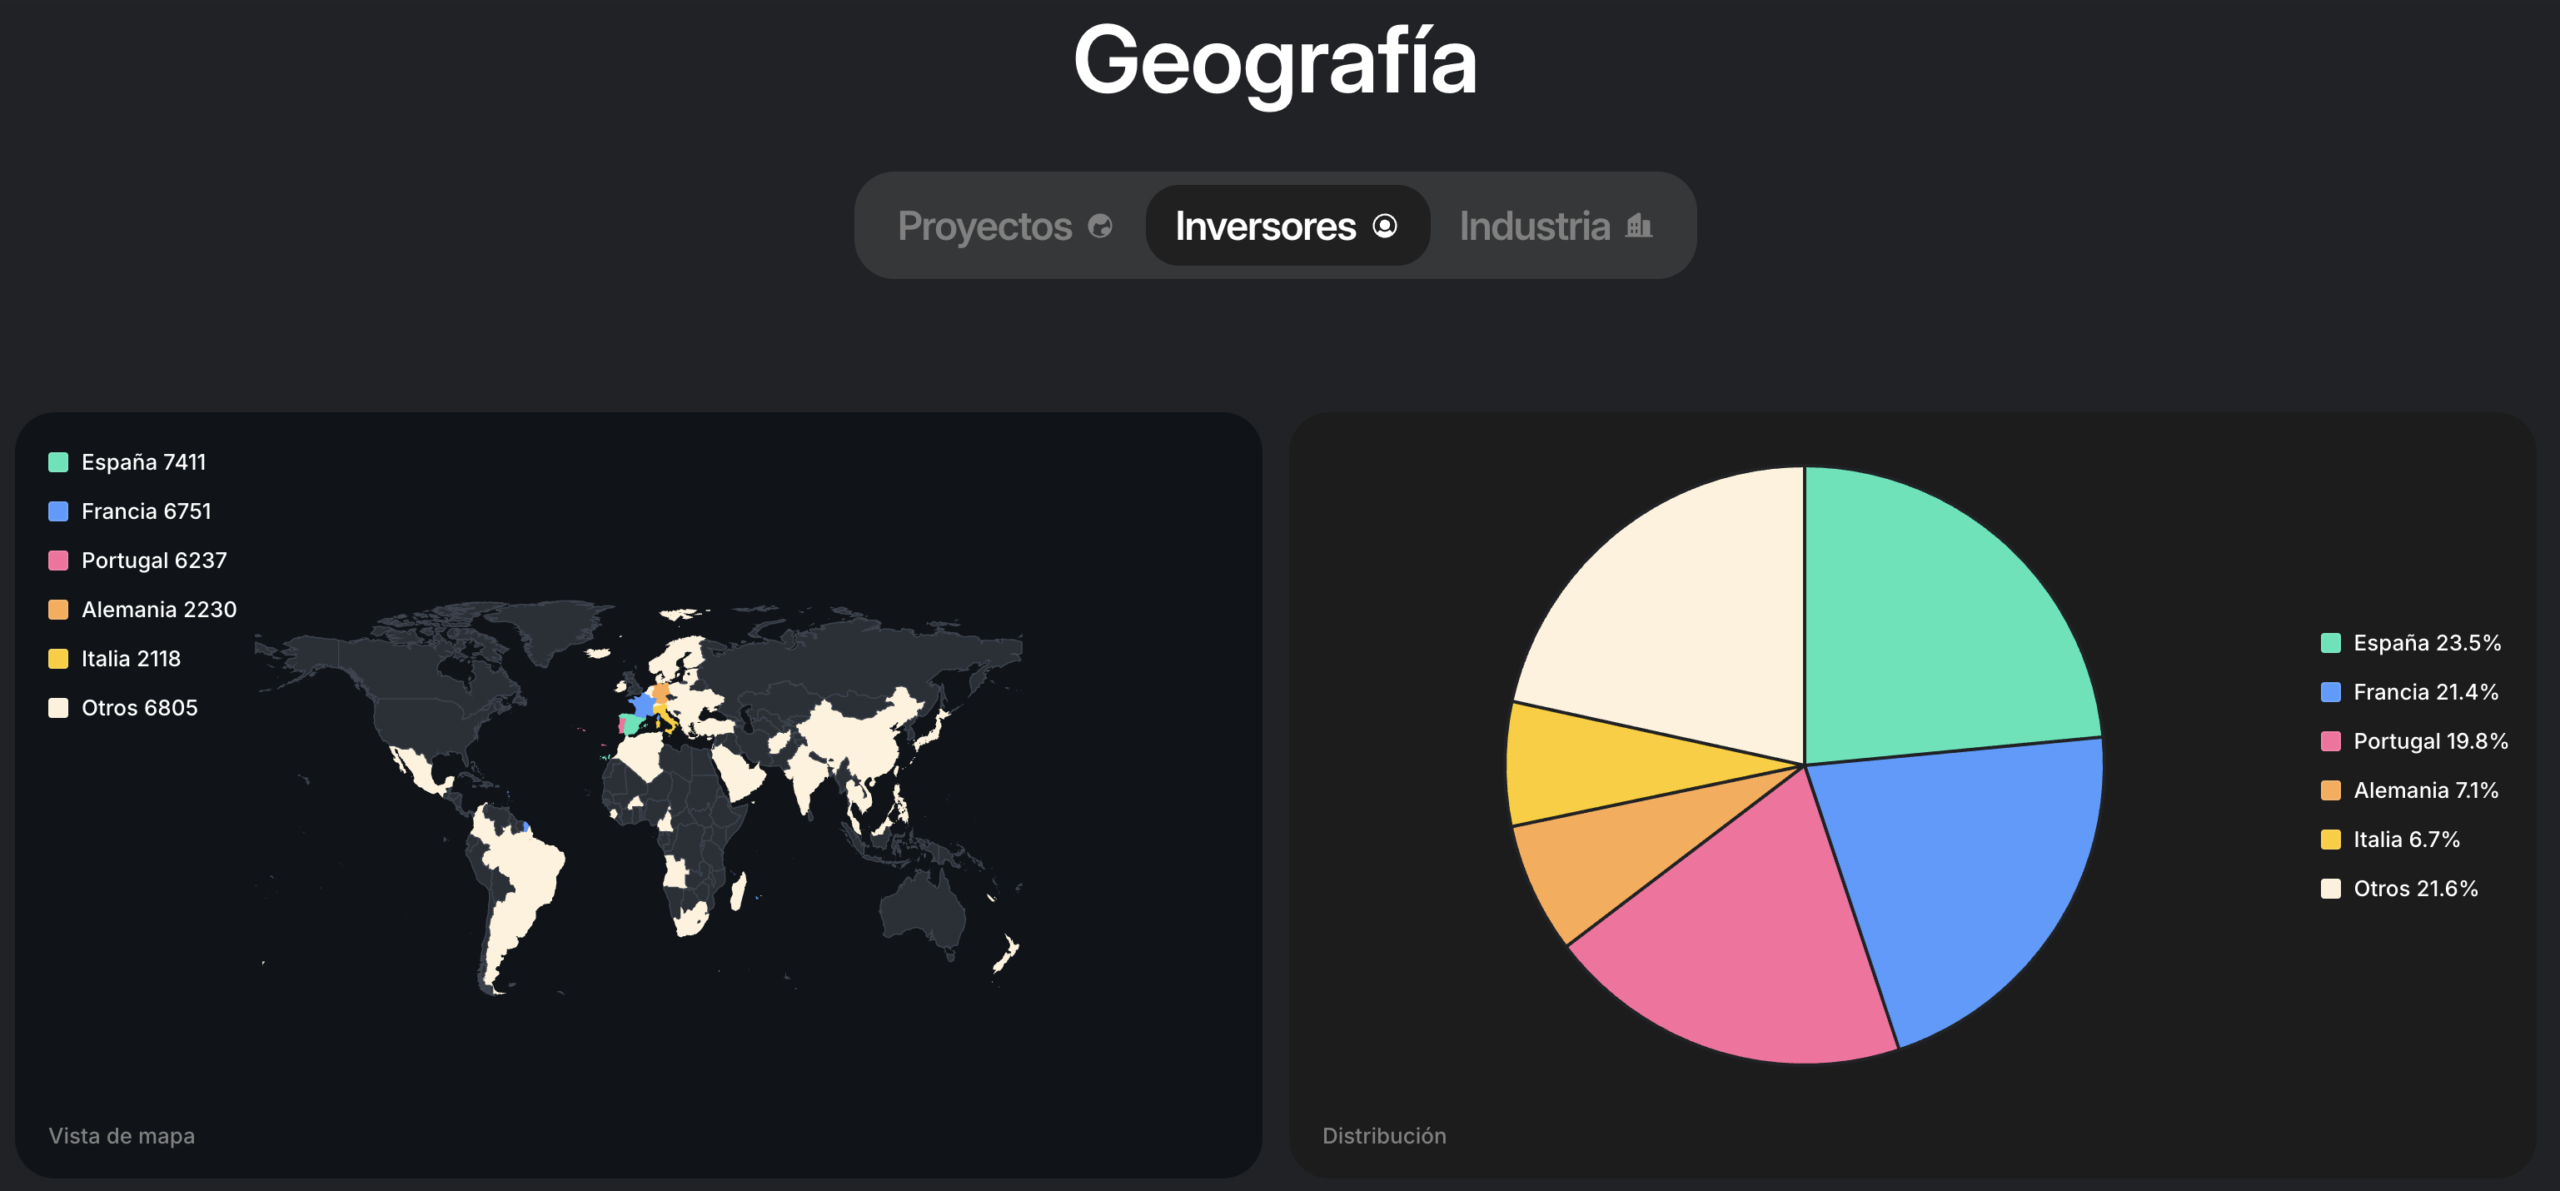
Según la página de estadísticas de Maclear, España es el país con más inversores, con 7.411 (el 23,5 % del reparto), por delante de Francia (6.751) y Portugal (6.237).
A diferencia de los dividendos, que dependen de los resultados y la cotización de la empresa, los intereses del crowdlending vienen del calendario de pagos del préstamo: no se mueven con la bolsa. En este artículo quiero valorar si esa independencia compensa el riesgo adicional de prestar a una empresa en lugar de ser su accionista.
¿Qué es el crowdlending?
El crowdlending permite que varios inversores participen en la financiación de un préstamo a través de una plataforma. A cambio de aportar capital, adquieres derechos económicos ligados a su devolución y al pago de intereses. La devolución depende del cumplimiento del prestatario: en crowdlending, los impagos ocurren, y algunos proyectos no llegan a devolver el capital previsto.
Dentro de este sector encontrarás las siglas P2P (peer-to-peer) y P2B (peer-to-business). En la distinción habitual, P2P son préstamos entre particulares y P2B es financiación de empresas, aunque P2P también se usa como denominación amplia de todo el sector.
Mintos, la plataforma más grande por volumen, agrupa ambos tipos junto con bonos y cuentas remuneradas. Maclear, en cambio, se centra en el P2B: financia sobre todo a empresas, no a personas.
Maclear es un buen ejemplo de crédito empresarial con colateral. Según su documentación contractual, el inversor adquiere derechos de crédito mediante una cesión y es la plataforma quien los administra. Dos cosas hay que entender bien antes de invertir en una plataforma como esta: quién recibe el dinero y qué contrato estás firmando.
Aparentemente las plataformas tienen propuestas parecidas, pero hay diferencias importantes. Por eso es fundamental hacerse las preguntas correctas: qué financian exactamente, cómo se cobra, quién gestiona la garantía y qué pasa si el prestatario no paga.
Para una cartera de dividendos, lo atractivo conceptualmente es mezclar el papel de accionista con el de acreedor. Un flujo de pagos pactado llama la atención, aunque firmar un calendario en un contrato no equivale a tener el ingreso asegurado.
El funcionamiento detallado de Maclear ya lo cubrí en el análisis que publiqué aquí. En este artículo me hago otra pregunta: si este tipo de exposición merece sitio en una cartera pensada para generar rentas.
¿Cuánto se puede ganar?
Maclear anuncia una rentabilidad de hasta el 16% anual en sus proyectos.
El APR es el tipo de interés simple sobre el importe invertido, sin contar el efecto de reinvertir los pagos mensuales. La TAE sí incorpora ese efecto, así que puede salir una cifra distinta para el mismo préstamo.
Maclear anuncia APR, no TAE: si reinviertes los pagos a medida que llegan, tu rentabilidad real no es automáticamente ese 16%. Maclear explica el cálculo en su propia página: el pago mensual sale de multiplicar el importe invertido por el tipo anual.
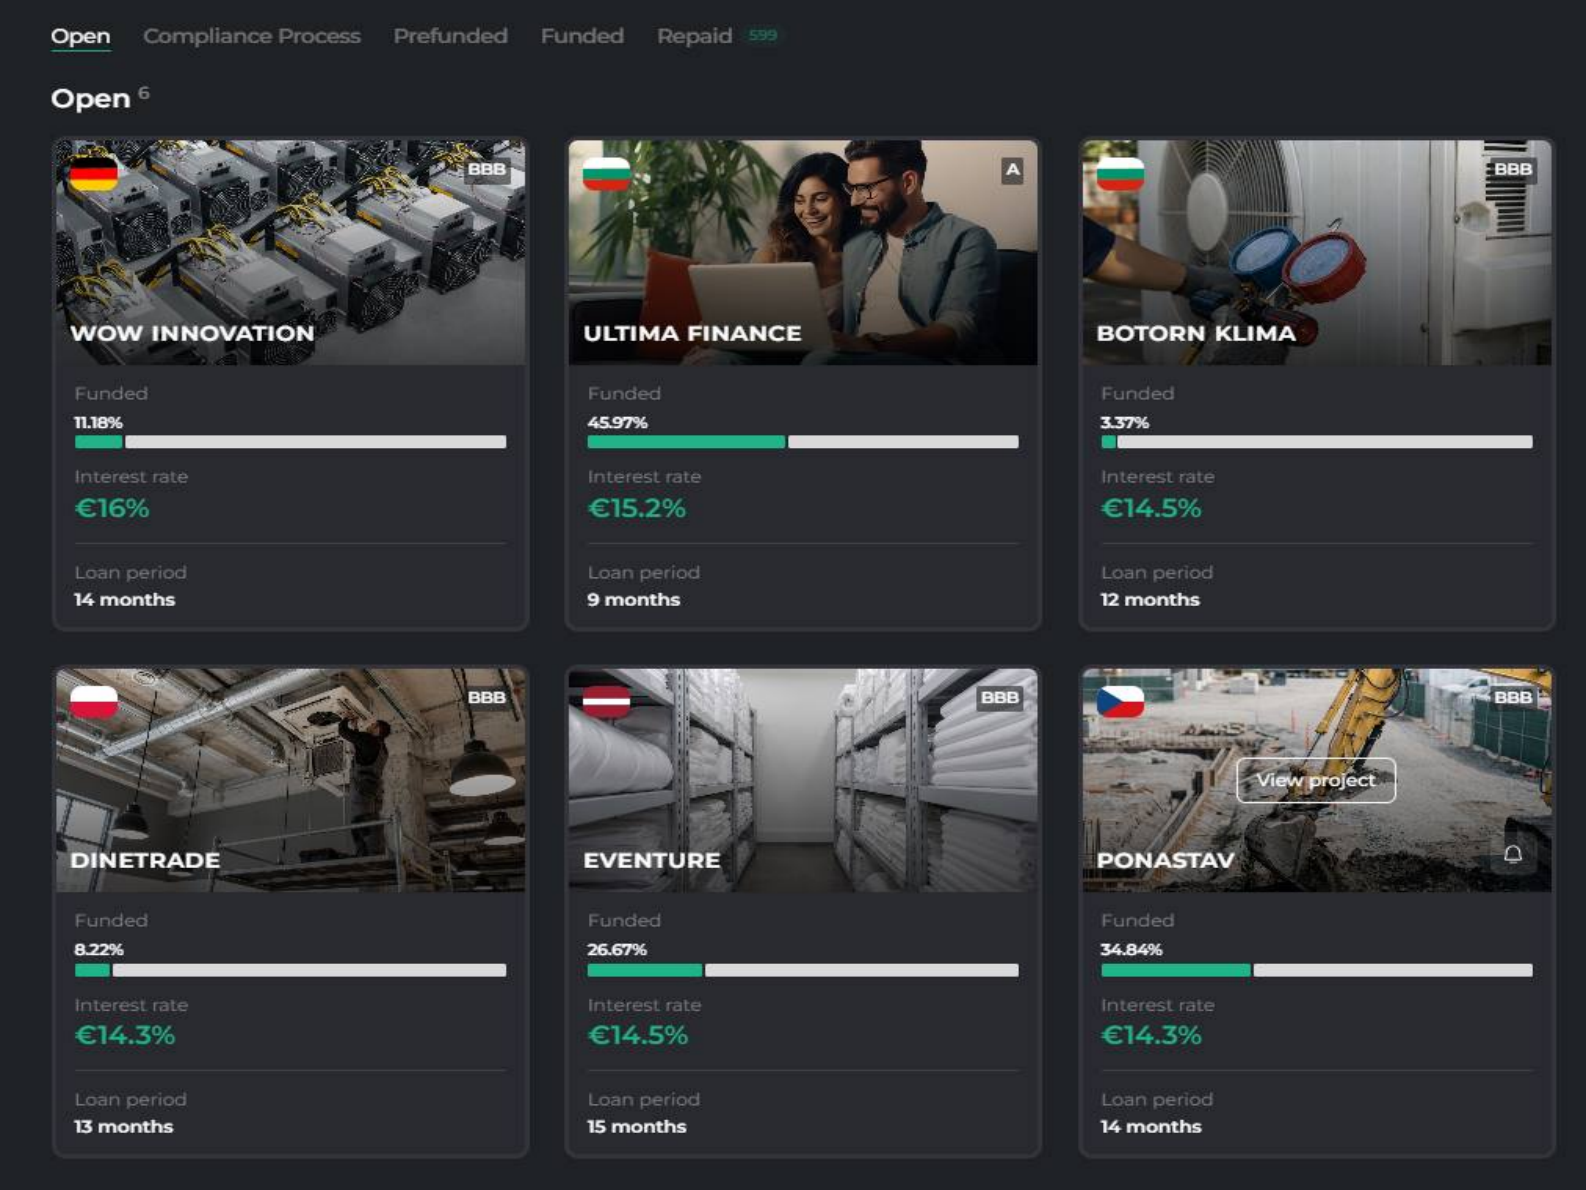
Como ilustración, el 15 de octubre de 2026 Maclear tenía seis proyectos abiertos, con tipos anunciados del 14,3 % al 16 %: WOW Innovation, con un 16 %, y Botorn Klima y Eventure, con un 14,5 %.
Veamos de dónde sale ese tipo tan alto. Maclear financia sobre todo pymes de Europa del Este, donde el acceso al crédito bancario en condiciones competitivas suele ser limitado y caro: eso empuja a estas empresas a pagar más por financiarse fuera de la banca tradicional.
En varias de esas regiones los márgenes empresariales también son más altos, lo que ayuda a que el tipo se sostenga. Aun así, separar el tipo pactado del resultado final sigue siendo clave: retrasos, pérdidas, dinero parado sin invertir, una salida anticipada o impuestos pueden cambiar lo que de verdad acaba en tu bolsillo.
Maclear también ofrece bonos promocionales que se suman al tipo base anunciado. Con varios proyectos abiertos a la vez, conviene elegir en función de los datos concretos de cada uno —el activo, el prestatario, los plazos— y no en función de qué proyecto tiene el bono más alto.
Maclear: riesgos y garantías
La mayoría de plataformas de crowdlending ofrecen garantías de algún tipo, pero hay que entender qué significa eso: que existen activos o derechos detrás de la obligación, no que la devolución esté asegurada. Maclear suele ofrecer como garantía inmuebles, equipamiento y derechos de cobro, y en algunos casos también garantías personales, aunque cada proyecto hay que mirarlo por separado. Antes de publicar un proyecto, además, puntúa a cada prestatario de AAA a D y rechaza hasta el 90% de las solicitudes.
¿Qué conviene comprobar antes de invertir en un proyecto concreto?
- Qué activo respalda el préstamo y cómo está valorado.
- Quién tiene prioridad sobre él si hace falta ejecutarlo.
- Qué gastos podría generar esa ejecución.
Maclear incorpora, además, un Fondo de Provisión. Según el apartado 3.9 de sus términos, recibe el 2% de cada proyecto financiado con éxito y puede cubrir intereses y/o principal según los fondos disponibles. No es un seguro ni garantiza el pago completo. Y no hay que confundir este fondo con un sustituto del análisis del prestatario.
Si hay un retraso o un impago, Maclear inicia gestiones de cobro, acciones legales y, si hace falta, la ejecución de la garantía; lo recuperado se reparte entre los inversores de forma proporcional.
Hasta ahora esto solo ha ocurrido una vez: en julio de 2025, la empresa italiana Vibroedil entró en concurso de acreedores con 150.000 € pendientes, y Maclear recuperó el 100% del principal para los inversores mediante un acuerdo directo con la empresa, sin llegar a la ejecución formal de la garantía.
Aun así, recuperar el dinero más tarde no es lo mismo que tenerlo en la fecha pactada.
Maclear opera bajo el Código de Obligaciones suizo, que mantiene los fondos de clientes no invertidos separados de sus recursos operativos. Es miembro de PolyReg, aunque no dispone de licencia directa de FINMA.
La propia FINMA, eso sí, limita la supervisión de este tipo de organizaciones a la prevención del blanqueo de capitales y la financiación del terrorismo.
Pero no hay que confundir esa afiliación con una autorización europea ECSPR ni con un aval sobre la solvencia de cada préstamo.
Maclear lo deja claro: sus inversiones no cuentan con seguro de depósitos, pero no es una peculiaridad de Maclear: la gran mayoría de plataformas de crowdlending en Europa tampoco ofrecen esta cobertura, porque no son depósitos bancarios sino préstamos con riesgo de crédito.
Con todo ello, el límite de exposición tiene que permitir soportar tanto pérdidas como retrasos. Si un problema en esta parte de la cartera te obligara a vender otras inversiones para pagar gastos, la asignación habría sido demasiado grande.
Liquidez y costes
A diferencia de un depósito a plazo fijo tradicional, donde salir antes de tiempo suele implicar una penalización o directamente no ser posible, algunas plataformas de crowdlending ofrecen un mercado secundario para vender la posición antes del vencimiento.
No todas lo tienen, pero Maclear sí cuenta con uno. Y si te hace falta salir antes del vencimiento, puedes usarlo para transmitir posiciones: según datos de la propia plataforma, el tiempo mediano para vender una posición ronda las 3 horas.
Aun así, no hay garantía de que aparezca comprador: puede hacer falta aceptar un descuento, y la venta podría no producirse de todos modos.
La tarifa publicada es además muy clara: si la venta se completa, el vendedor paga el 2,5% del importe de la operación y el comprador, nada.
Ingresar fondos, invertir en el mercado primario o retirar saldo tampoco tiene coste en Maclear, aunque el banco o proveedor de pagos sí podría cobrar algo por su cuenta. Como ves, «sin comisiones de entrada» no significa que cualquier forma de salir resulte gratuita.
Si para vender hay que reducir el precio y pagar la comisión, ambas cosas afectan al resultado, así que no es buena idea justificar una inversión larga con la idea de que siempre se podrá deshacer.
La inversión mínima sigue siendo 50 € en el mercado primario y 30 € en el secundario, lo cual facilita la entrada, pero no es una medida de diversificación suficiente.
Repartir las entradas en el tiempo y evitar que varios vencimientos caigan juntos ayuda. También conviene comprobar si distintas operaciones dependen del mismo prestatario o de riesgos parecidos, porque eso también cuenta como concentración.
Para una persona física residente fiscal en España, en régimen común y sin una vinculación especial con el prestatario, los intereses por prestar capital encajan, con carácter general, como rendimientos del capital mobiliario integrados en la base del ahorro, según la Ley del IRPF.
Fiscalidad española
Para el ejercicio 2026, la escala conjunta vigente consultada es la siguiente. La fuente es la suma de los gravámenes estatal y autonómico de los artículos 66 y 76 de la Ley del IRPF, contrastada con las tablas de la AEAT de gravamen estatal y autonómico:
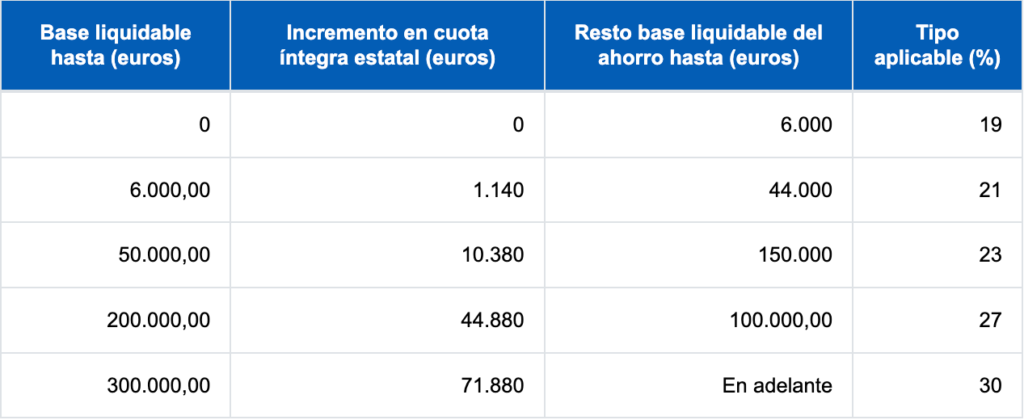
Son tipos por tramos y se aplican sobre la base liquidable del ahorro total, no sobre el capital invertido ni utilizando una escala separada para cada plataforma.
¿Hay que declarar los intereses de Maclear en la renta? Sí: Maclear no practica retenciones sobre los ingresos del inversor y abona los intereses íntegros, de modo que hay que declarar uno mismo el importe bruto que corresponda.
El Modelo 720 es otro asunto: conviene revisarlo cuando tus bienes en el extranjero se acerquen a los 50.000 €, pero superar ese umbral no implica por sí solo la obligación de declarar. Según la AEAT, pesan la categoría del bien y las reglas de valoración y, en los préstamos a entidades extranjeras, la Agencia Tributaria condiciona la obligación a que la cesión de capital esté representada por valores.
Si tu patrimonio en el extranjero se acerca a ese umbral, puedes empezar por el artículo de Cazadividendos sobre el Modelo 720 y comprobar después qué obligaciones corresponden a tus activos.
Pasos antes de invertir en crowdlending
Antes que nada, fija un límite de exposición claro. Después, aparta dinero para imprevistos y revisa los vencimientos con regularidad.
Una regla muy simple: no subas la posición solo porque los primeros pagos lleguen puntuales. De vez en cuando conviene revisar si sigue cumpliendo la función para la que se incorporó, y si el tiempo que le dedicas compensa. Mejorar la cartera en conjunto, no sumar trabajo porque sí: ese es el objetivo.
El crowdlending anuncia tipos muy por encima de otras fuentes de renta: la rentabilidad media por dividendo del IBEX 35 ronda el 3,9%, el bono español a 10 años se mueve en torno al 3,2% y los índices globales más seguidos rinden mucho menos por dividendo: el MSCI World ronda el 1,5% y el S&P 500, el 1%.
Esa diferencia compensa un riesgo de crédito mayor que el de la deuda pública o la renta variable, no un riesgo que estas no tengan en absoluto.
Maclear y Urbanitae merecen estar entre las opciones a valorar: la primera por financiación empresarial con colateral y la segunda por financiar proyectos inmobiliarios en España.
Cada una tiene mínimos y mecanismos de garantía distintos entre sí.
¿Tienes experiencia con crédito privado o crowdlending? ¿Qué has aprendido sobre su encaje en una cartera orientada a generar rentas?
Si quieres saber más…
Si quieres saber más sobre invertir en deuda, lee esta página. Y si prefieres entrar en profundidad en algún aspecto concreto aquí tienes los artículos dedicados a ellos.
Divulgación de colaboración: este es un artículo pagado que he elaborado en colaboración con Maclear.
Aviso de riesgo y no asesoramiento: invertir en crowdlending conlleva riesgos reales: perder parte o la totalidad del capital, sufrir retrasos en los pagos. La rentabilidad anunciada no está garantizada; que algo funcionara en el pasado no asegura que se repita. Este contenido es informativo y no constituye asesoramiento financiero ni fiscal personalizado.